Gegenwind an den Kapitalmärkten:
Stabilität durch strategische Weitsicht

Gegenwind an den Kapitalmärkten:
Stabilität durch strategische Weitsicht

Angesichts geopolitischer Eskalationen im Nahen Osten, steigender Energiepreise und zunehmender Inflationssorgen gerieten die Kapitalmärkte im dritten Quartal 2026 spürbar unter Druck. Steigende Anleiherenditen und eine schwächere Aktienmarktentwicklung im September verdeutlichten, wie empfindlich die Märkte auf neue Risiken reagieren. Der neue DSZ-Kapitalmarktbericht fasst die Entwicklungen des dritten Quartals 2026 zusammen und zeigt auf, welche Faktoren für die Anlage und den langfristigen Erhalt des Stiftungsvermögens maßgeblich bleiben.
 

21. Oktober 2026

An den Aktienmärkten sorgten eine robuste Unternehmensberichtssaison und der anhaltende KI-Investitionszyklus zunächst für Unterstützung, während hohe Bewertungen und geopolitische Unsicherheiten die Risiken erhöhten. Am Rentenmarkt stiegen die Renditen deutlich; zugleich belasteten wachsende Staatsverschuldung und Inflationsrisiken die Perspektiven. Hohe Energiepreise stützten den US-Dollar, während Gold trotz zwischenzeitlicher Rückgänge von seiner Funktion als Diversifikationsbaustein profitierte. Auch der europäische Immobilienmarkt blieb angespannt.

Für Stiftungen kommt es aktuell mehr denn je auf eine breite Diversifikation, disziplinierte Risikosteuerung und aktives Management an. Die SV-Spezialfonds erzielten trotz der Belastungen mehrheitlich weiterhin positive Jahresergebnisse.

Für Stiftungen gilt es, Marktchancen gezielt zu nutzen und Risiken konsequent zu begrenzen.


Kapitalmarktrelevante Nachrichten

 
Geopolitik und Energiepreise prägten im dritten Quartal 2026 das Bild der Weltwirtschaft. Die anhaltenden Konflikte im Nahen Osten, die weitgehende Unterbrechung des Schiffsverkehrs in der Straße von Hormus, Beeinträchtigungen im Roten Meer und Ausfälle wichtiger Pipelines trieben den Ölpreis weiter nach oben. Hohe Energiekosten bleiben damit ein zentrales Risiko, da sie den Inflationsdruck erhöhen und die Zinserwartungen beeinflussen. Hinzu kamen neue protektionistische Spannungen, etwa im Handelsstreit zwischen den USA und Kanada, sodass die Zollpolitik ein Unsicherheitsfaktor blieb.

Eurozone: Widerstandsfähig trotz Energiepreisschock
Bemerkenswert ist, wie robust sich die Eurozone präsentiert. Nach einem überraschend positiven ersten Halbjahr, zu dem unter anderem Deutschland und Spanien beitrugen, zeichneten die Frühindikatoren weiterhin ein zuversichtliches Bild. Auch der Arbeitsmarkt stützt: Die Arbeitslosenquote lag im Juli mit 6,4 Prozent nahe ihrem Allzeittief. Für 2026 wird ein Wachstum von rund 0,8 Prozent erwartet. Die Verbraucherpreise stiegen im August um 3,3 Prozent gegenüber dem Vorjahr, während die Kerninflation stabil bei 2,4 Prozent lag. Energiepreise, Inflation und geopolitische Spannungen bleiben damit die zentralen Risiken.

Zwischen Inflationsdruck und Konjunkturrisiken wird die Geldpolitik zum entscheidenden Balanceakt für die weitere wirtschaftliche Entwicklung.

 
Deutschland und USA: Unterschiedliche Wachstumsperspektiven
In Deutschland folgte auf ein überraschend starkes erstes Halbjahr ein schwächerer Start ins dritte Quartal, da neben dem Nahost-Konflikt auch der Hitzesommer und der niedrige Rheinpegel die Wirtschaftsaktivität bremsten. Gestützt wird die Konjunktur von kräftigen Exportzuwächsen, dem ausgeweiteten Staatskonsum und steigenden Auslandsaufträgen der Industrie. Für 2026 wird ein kalenderbereinigtes Wachstum von gut 0,9 Prozent erwartet, die Inflationsrate stieg im August auf 2,9 Prozent. Die US-Wirtschaft zeigt sich dank robuster Konsum- und Investitionstätigkeit sowie eines soliden Arbeitsmarkts weiterhin stabil; die Wachstumsprognose liegt bei rund 2 Prozent. Rekordhohe Treibstoff- und Energiepreise hielten die Teuerung jedoch hoch: Im August stiegen die Verbraucherpreise um 0,4 Prozent gegenüber dem Vormonat, die Jahresrate betrug 3,4 Prozent.

Notenbankpolitik: EZB erhöht die Leitzinsen
Die Europäische Zentralbank reagierte am 10. September 2026 auf den anhaltenden Preisdruck und hob alle drei Leitzinssätze um jeweils 25 Basispunkte an, womit der Einlagensatz auf 2,50 Prozent stieg. Die Wachstumserwartungen für 2026 wurden auf 0,9 Prozent und für 2027 auf 1,4 Prozent angehoben, die Inflationsprojektion für 2026 liegt bei 3,0 Prozent. Da zugleich Aufwärtsrisiken für die Inflation und Abwärtsrisiken für das Wachstum bestehen, bleibt die Balance zwischen Preisstabilität und wirtschaftlicher Entwicklung die zentrale Herausforderung der kommenden Monate.


Rückblick auf die Entwicklung der Kapitalmärkte
(Januar bis September 2026)

 
Trotz geopolitischer Krisenherde, gestiegener Energiepreise und wieder aufkeimender Inflationssorgen präsentierten sich die internationalen Kapitalmärkte in den ersten neun Monaten des Jahres 2026 insgesamt positiv. Im dritten Quartal nahm der Gegenwind jedoch spürbar zu, denn steigende Anleiherenditen, eine wechselhafte Aktienmarktentwicklung und ein schwächerer Euro prägten das Marktgeschehen.

Aktienmärkte: Starke Gewinne, anspruchsvolle Bewertungen
Maßgebliche Stütze war die Unternehmensberichtssaison des zweiten Quartals: Die Gewinne legten in Asien um rund 90 Prozent und in den USA um knapp 40 Prozent gegenüber dem Vorjahr zu, während Europa mit rund 20 Prozent hinter der globalen Dynamik zurückblieb. Als zentrale Wachstumstreiber erwiesen sich erneut Künstliche Intelligenz und Halbleiter. Der DAX erreichte Ende August mit über 26.000 Punkten ein Hoch, gab im September aber auf knapp 25.200 Punkte nach, liegt damit jedoch weiterhin über dem Jahresschluss 2025. Da den positiven Gewinnrevisionen hohe Bewertungen und gestiegene Zinsen gegenüberstehen, erscheint das kurzfristige Aufwärtspotenzial begrenzt. Regional bleiben Asien und die USA bevorzugt, während Europa lediglich selektive Chancen bietet.

Positive Aktienmärkte treffen auf steigende Zinsen und wachsende Unsicherheit: Eine Kombination, die eine breite Diversifikation und disziplinierte Risikosteuerung verlangt.

 
Rentenmärkte: Steigende Renditen erhöhen den Handlungsbedarf
Die Rendite zehnjähriger Bundesanleihen kletterte von 2,8 Prozent Ende Juni auf fast 3,6 Prozent Ende September und lag damit deutlich über der Konsensprognose von 2,9 Prozent. Belastend wirkten hohe Energiepreise, die umfangreiche Staatsverschuldung, das wachsende Anleiheangebot und die Unsicherheit über den künftigen Kurs der Notenbanken. Vor diesem Hintergrund gewinnt ein aktives Laufzeiten- und Durationsmanagement an Bedeutung, wobei eine Positionierung im kurzen bis mittleren Laufzeitenbereich sinnvoll erscheint.

Währungen und alternative Anlagen
Der Euro gab gegenüber dem US-Dollar im dritten Quartal von 1,1422 auf 1,1330 US-Dollar nach und notiert damit deutlich unter der Marktprognose von 1,20 US-Dollar. Gold bleibt trotz der bisherigen Seitwärtsentwicklung im Jahresverlauf attraktiv, Rohstoffe sollten nach ihrer starken Entwicklung selektiv betrachtet und aktiv gesteuert werden.

Insgesamt bleibt das Umfeld anspruchsvoll: Hohe Bewertungen, steigende Zinsen und geopolitische Risiken sprechen für eine disziplinierte Risikosteuerung und eine breite Diversifikation.


Aktienmärkte: Positive Gesamtentwicklung bei zunehmenden Risiken

 
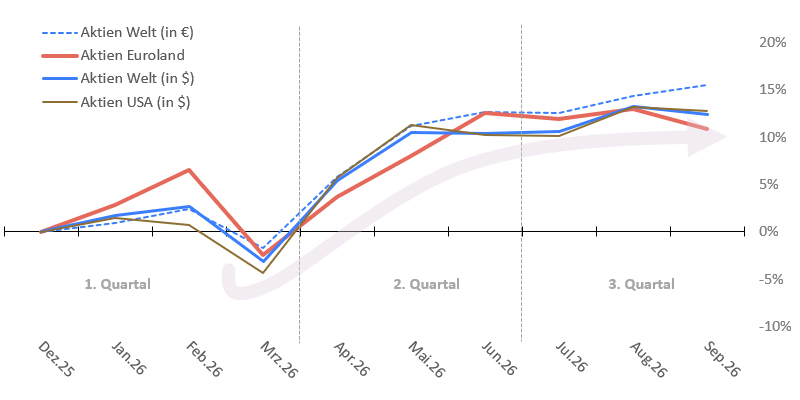
Getragen von einer dynamischen Gewinnentwicklung der Unternehmen verzeichneten die globalen Aktienmärkte in den ersten neun Monaten 2026 trotz geopolitischer Verwerfungen und steigender Anleiherenditen einen insgesamt positiven Verlauf, wobei die regionale Dynamik zunehmend auseinanderlief. Weltweite Aktien legten bis Ende September in Euro gerechnet um 16,3 Prozent zu, davon entfielen 3,0 Prozentpunkte auf das dritte Quartal. US-Aktien erzielten ein Plus von 17,4 Prozent, und der technologiegeprägte Nasdaq schnitt mit 26,0 Prozent besonders stark ab, da Technologie- und Halbleiterwerte weiterhin vom KI-Investitionszyklus profitierten. Europäische Aktien gaben im dritten Quartal um 1,2 Prozentpunkte auf 9,6 Prozent nach und blieben damit zurück. Der DAX schloss bei einem Jahresplus von 2,9 Prozent (+0,8 Prozentpunkte im Quartal), nachdem er im September einen Teil seiner zuvor erzielten Gewinne wieder abgegeben hatte.

Während Technologie- und KI-Werte 
die Aktienmärkte weiter antreiben, 
nehmen die Risiken zu!

Im September gerieten die Märkte zunehmend unter Druck. Die erneute Eskalation im Nahen Osten, steigende Ölpreise und Renditen zehnjähriger US-Staatsanleihen von über fünf Prozent belasteten die Kurse. Besonders bemerkenswert ist, dass sich zugleich die Marktbreite deutlich verschlechterte: Rund 300 Unternehmen des S&P 500 notierten unter ihrer 200-Tage-Linie, obwohl wichtige Indizes nahe ihren Höchstständen lagen.

Die mittelfristigen Perspektiven bleiben grundsätzlich positiv, zumal aufhellende Konjunkturdaten und positive Gewinnrevisionen stützen. Das kurzfristige Kurspotenzial erscheint jedoch angesichts hoher Bewertungen, der Konzentration auf wenige große Unternehmen, steigender Renditen und geopolitischer Risiken begrenzt. Aus unserer Sicht ist daher eine vorsichtige, selektive Positionierung mit neutraler Aktiengewichtung angemessen.


Rentenmärkte: Steigende Renditen und wachsende Risiken

 
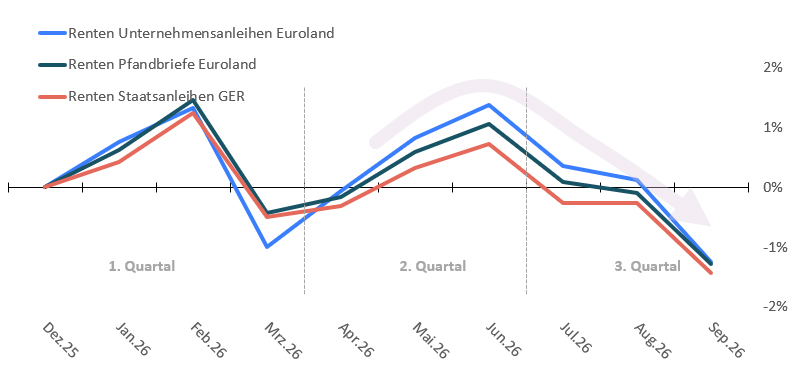
Die internationalen Rentenmärkte standen im dritten Quartal 2026 unter erheblichem Druck, da Inflationssorgen, steigende Energiepreise und die Eskalation im Nahen Osten die Erwartung einer anhaltend restriktiven Notenbankpolitik verstärkten. Im Zuge einer fortgesetzten Verflachung der Zinsstrukturkurve stieg die Rendite zehnjähriger Bundesanleihen zeitweise über 3,5 Prozent und damit auf den höchsten Stand seit 2009. Zehnjährige US-Staatsanleihen erreichten fünf Prozent, britische Papiere näherten sich 5,4 Prozent. Besonders am langen Ende der deutschen Zinskurve fiel der Renditeanstieg deutlich aus, sodass sich die Jahresperformance vieler Anleihesektoren ins Negative drehte.

Die gestiegenen Anleiherenditen eröffnen neue Anlagechancen, doch Inflationsrisiken, hohe Staatsschulden und zunehmende Unsicherheit erfordern eine sorgfältige Auswahl.

 
Neben den Inflationsrisiken belasteten wachsende Zweifel an der Tragfähigkeit der globalen Staatsverschuldung die Märkte, denn hohe Haushaltsdefizite und ein ausgeweitetes Emissionsvolumen trafen auf eine zurückhaltende Investorennachfrage. Hinzu kamen Unsicherheiten über die Unabhängigkeit der US-Notenbank. Am Unternehmensanleihemarkt weiteten sich die Risikoaufschläge im September spürbar aus, während zugleich die Ausfallrisiken zunahmen.

Dennoch eröffnen sich für Anleger selektive Chancen. Zweijährige Bundesanleihen und Laufzeiten bis zu fünf Jahren erscheinen interessant, und für zehnjährige Bundesanleihen werden zum Jahresende nachhaltig Renditen oberhalb von drei Prozent, für US-Staatsanleihen nahe fünf Prozent erwartet. Unternehmensanleihen guter Bonität bleiben begrenzt attraktiv, Pfandbriefe stellen eine Alternative zu europäischen Staatsanleihen dar. Angesichts der anhaltenden Unsicherheit gewinnt eine aktive Steuerung der Laufzeiten zusätzlich an Bedeutung.


Alternative Anlagen
Rohstoffe, Edelmetalle, Währungen und Immobilien: Geopolitische Risiken und steigende Zinsen belasten

 
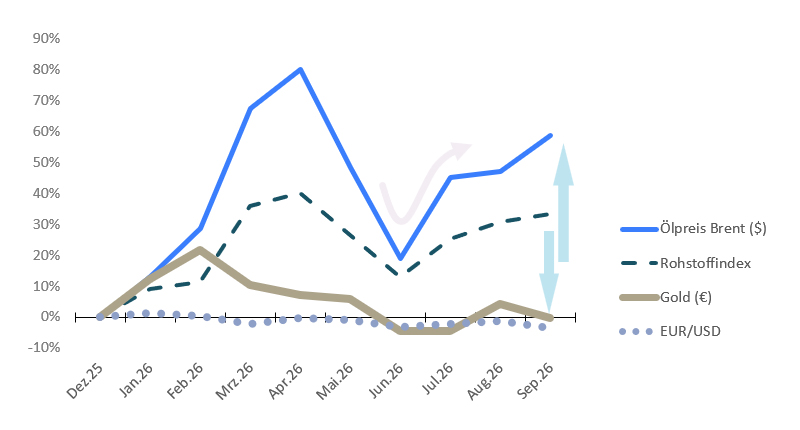
Die Rohstoffmärkte blieben im dritten Quartal 2026 von der Eskalation im Nahen Osten und den Störungen wichtiger Transportrouten geprägt. Da in der Golfregion täglich mehr als zehn Millionen Barrel Öl ausfielen, stieg der Ölpreis zwischenzeitlich auf 110 US-Dollar je Barrel und verstärkte die Sorge vor einer zweiten Inflationswelle. Bis zum Jahresende wird eine volatile Seitwärtsbewegung knapp unter 100 US-Dollar erwartet. Dauerhaft hohe Energiepreise bergen zudem das Risiko zusätzlicher Belastungen für die europäische Konjunktur. Der Bloomberg Commodity Index konsolidiert nach seinen Allzeithochs; Rohstoffe bleiben grundsätzlich interessant, erfordern jedoch eine selektive Auswahl.

Gold geriet im September unter Druck und gab auf rund 4.300 US-Dollar je Feinunze nach, da robuste Konjunkturdaten, Inflationssorgen, höhere Anleiherenditen und die erneute Zinsanhebung der Fed auf 3,75 bis 4,00 Prozent das zinslose Edelmetall belasteten. Die hohe globale Staatsverschuldung, Unsicherheiten über die US-Geldpolitik sowie Käufe von Notenbanken und Gold-ETCs stützen die Nachfrage jedoch weiterhin.

Hohe Energiepreise, ein schwächerer Euro und zunehmende Belastungen am Immobilienmarkt zeigen, wie stark geopolitische Risiken und steigende Zinsen alternative Anlagen beeinflussen.

 
Der Euro schwächte sich im dritten Quartal von rund 1,16 auf unter 1,14 US-Dollar ab, weil höhere US-Zinsen und solide US-Wachstumsdaten den Dollar stützten, während die Energiepreise die europäische Konjunktur belasten. Mittelfristig bieten erhebliche Kapitalzuflüsse in die Eurozone und eine Beruhigung des Nahostkonflikts Raum für eine Erholung; die Prognosen liegen bei 1,17 US-Dollar zum Jahresende und 1,20 US-Dollar auf Sicht von zwölf Monaten.

Der europäische Immobilienmarkt blieb angespannt, da gestiegene Finanzierungskosten und geopolitische Unsicherheiten Transaktionen bremsten und die Preisfindung erschwerten. Das gewerbliche Transaktionsvolumen sank auf 4,9 Milliarden Euro (-21 Prozent unter Vorjahr). Offene Immobilienfonds verzeichneten von Januar bis Juli Nettoabflüsse von rund 3,7 Milliarden Euro. Vor diesem Hintergrund kündigten beispielsweise die Kapitalverwaltungsgesellschaften des Aachener Spar- und Stiftungs-Fonds und des UBS Euroinvest Immobilien die Verwaltung und leiteten damit eine geordnete Abwicklung ein: Anleger können ihre Anteile nicht mehr zurückgeben, die Auszahlung erfolgt schrittweise aus zukünftigen Immobilienverkäufen. Die Abwicklung soll es ermöglichen, die Objekte im Sinne der Anleger ohne starre Fristen wertschonend zu veräußern und angemessene Erlöse für die Anleger zu sichern.


Ausblick und Fazit für unsere Stiftungen: Risikobewusstsein und Flexibilität bleiben entscheidend

Das verbleibende Jahr 2026 dürfte von geopolitischen Spannungen im Nahen Osten, hohen Energiepreisen, verfestigtem Inflationsdruck und gestiegenen Kapitalmarktzinsen geprägt bleiben. Da steigende Anleiherenditen und anspruchsvolle Aktienbewertungen zusammentreffen, ist aus unserer Sicht eine umsichtige Anlagepolitik mit breiter Diversifikation über Anlageklassen, Regionen, Fälligkeiten und Bonitäten angezeigt.

  • Im Rentensegment gewinnen eine aktive Laufzeitensteuerung und die Auswahl bonitätsstarker Anlagen an Bedeutung; Anleihen im kurzen bis mittleren Laufzeitenband sowie Pfandbriefe bieten wieder attraktive Renditen.
  • Bei Aktien bleiben die langfristigen Perspektiven grundsätzlich positiv, während angesichts hoher Bewertungen und geopolitischer Risiken kurzfristig Vorsicht geboten ist und selektive Qualitätswerte im Fokus stehen. Auch Währungsrisiken und die Entwicklung der Rohstoffmärkte erfordern erhöhte Aufmerksamkeit.
  • Die SV-Spezialfonds verzeichneten in den vergangenen Monaten zwar leichte Rücksetzer, behaupteten zum Quartalsende allerdings mehrheitlich ihre positiven Jahresergebnisse. Die Ergebnisse sind insgesamt als adäquat und im Rahmen der Erwartungen sowie Marktbewegungen zu beurteilen. Die planmäßigen Ausschüttungen konnten allesamt mehrheitlich fortgeführt werden.
  • Für unsere Stiftungen bleiben ein aktives, flexibles Risikomanagement, eine disziplinierte Risikosteuerung und die Wahrnehmung selektiver Marktchancen unverzichtbar, um Ertragskraft und Portfoliostabilität auch in einem anspruchsvollen Kapitalmarktumfeld zu sichern und das Stiftungskapital zu schützen.
DSZ-Kapitalmarktbericht


Kontakt

Das Team Vermögensmanagement des Deutschen Stiftungszentrums steht Ihnen als Ansprechpartner gerne zur Verfügung und wird Sie weiterhin zeitnah über alle relevanten Entwicklungen auf den Finanzmärkten informieren.

Patrick Wedekind (Foto: Sven Lorenz)
Patrick Wedekind

ist stellvertretender Leiter des Bereichs "Vermögensmanagement".

T 0201 8401-310

Natalie Weng (Foto: Sven Lorenz)
Natalie Weng

leitet den Bereich "Vermögensmanagement".

T 0201 8401-156

Volker Malcharek (Foto: Sven Lorenz)
Volker Malcharek

ist Key Account Manager Vermögensmanagement/Anlagestrategie
im Deutschen Stiftungszentrum.

T 0201 8401-132